本年以来,工业硅价钱捏续着落。铁心4月12日,工业硅加权指数年内跌幅13.78%,收于12230元/吨;华东通氧421#硅报价14150元/吨,年内跌幅13.5%,折盘面价12150元/吨,期现货市集双双着落。本文将从供求、资本角度起程,探讨行情的主要矛盾,并对后续硅市进行瞻望。
近日,巴黎圣日耳曼队主教练安切洛蒂曝出中一位名叫内马尔明星球员正当关系。媒体报道称,这名巴西球员安切洛蒂之间关系超出正常范畴,两人之外密切联系。这一消息震惊整个足球圈。一、一季度工业硅供需仍然实足,库存压力令市集弥散悲不雅心理
赌博彩票平台出租皇冠新新100本年一季度工业硅供需仍偏实足。供应方面,一季度工业硅产量守护较快增长。字据SMM统计,2024年1-3月国内工业硅产量累计达105.74万吨,较2023年同时增多18.87万吨,增幅21.7%。尽管云南、四川等地区硅企自昨年12月以来就守护较低的开工水平,但朔方地区硅企的开工率依旧守护高位。据Mysteel统计,2月份国内工业硅产能应用率为54.05%,其中,新疆地区产能应用率81.16%,云南地区产能应用率34.75%,四川地区产能应用率16.68%。新疆、云南、四川为我国工业硅分娩的主要塞区,2023年产量占比永诀达到43%、19%和12%,整个占比达到74%。
赌欧洲杯的会赢吗需求方面,一季度需求举座发扬较为疲弱。春节前铝合金和有机硅板块需求处在传统淡季。据Mysteel数据,1-2月份有机硅DMC产能应用率举座不及70%,1-2月份再生铝合金锭开工率永诀为49%和27.34%,开工倡导仅好于2020年同时。春节以后,铝合金和有机硅等传统需求步入旺季,卑劣拿货心理有一定好转。3月4日华东地区有机硅DMC报16700元/吨,较节前走高约1400元/吨;有机硅DMC产能应用率也规复到72%控制;再生铝合金开工率也回升至49.45%,处在2019年以来同时的中等水平。多晶硅产量守护较快增速,相似面对供求实足的问题。据中国有色金属工业协会硅业分会数据,2024年1-3月多晶硅产量累计达53.25万吨,比昨年同时增长75.1%。诚然末端装机延续高速增长,但仍然难以隐敝光伏各顺序产能实足的问题。据SMM统计,铁心3月底,多晶硅分娩企业硅料库存已超10万吨,硅料价钱一季度举座承压。
皇冠体育hg86a

库存方面,一季度工业硅库存处在高位且持续安适积蓄。铁心4月7日,工业硅社会库存37万吨,较岁首积蓄1.7万吨。按照黄埔港、昆明和天津港的社会库存口径,库存为18.9万吨,比岁首小幅回落0.7万吨,但仍比昨年同时高7万吨。厂库方面,铁心4月7日,新疆地区样本厂库18.47万吨,昨年同时为17.63万吨;云南地区样本厂库2.02万吨,昨年同时为0.72万吨;四川地区样本厂库0.87万吨,昨年同时为930吨。
怎么区分菠菜黑平台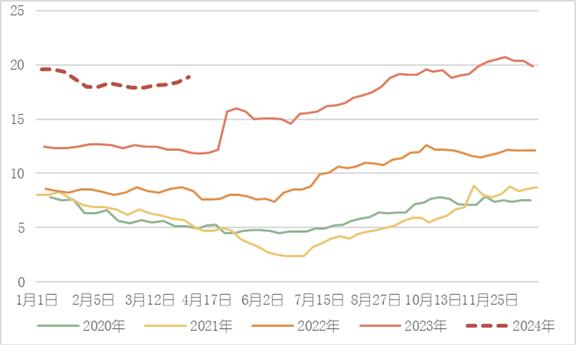
工业硅社会库存
现在工业硅期货价钱主要锚定421#硅价钱,421#硅较553#硅供需实足经过更高。553#硅是工业硅期货的基准交割品,421#硅为替代交割品,对盘面升水2000元/吨。自工业硅期货上市以来,421#现货报价耐久低于期货盘面加高潮水后的价钱,交割421#硅存在一定的套利空间,导致交割库的货源基本为421#硅,553#硅的需求方难以从盘面买货,因此工业硅盘面主要锚定421#硅的价钱。另外,套利空间的存在也刺激了硅厂增多421#硅的分娩,导致421#硅的供需实足问题更为荒谬,这亦然421#硅与553#硅价差收窄的进击原因。
二、工业硅期价已下探到西南丰水季硅企资本区间,下方空间有限
澳门威尼斯金人电力价钱的移动将权贵影响工业硅分娩资本。高耗电是工业硅分娩的一大特质,平均每吨耗电约1.3万千瓦时,表面上电价波动0.1元就会引起资本产生1300元/吨的波动。我国工业硅分娩主要漫衍在新疆、云南和四川,其中云南、四川地区以水力发电为主,电价受枯水期和丰水期的影响权贵。从往年电价移动发扬看,云南地区丰水季比枯水季电价苟简下调0.05-0.2元/千瓦时不等,对应资本下调空间在650到2600元区间;四川地区丰水季比枯水季电价苟简下调0.1-0.2元/千瓦时不等,对应资本下调空间在1300到2600元区间。6月份西南地区将参加丰水季,市集预期西南电价将迎来下调,届时带动硅企分娩资本的下降。
皇冠客服飞机:@seo3687在实足的供需形式下,市集订价仍是向下寻底西南地区丰水季的工业硅分娩资本。字据Mysteel,铁心3月29日,四川、云南421#硅资天职别落在16663元/吨和15319元/吨,折盘面价永诀对应15063元/吨和13869元/吨。按照往年丰水季资本下调区间,在其他原料资本不变的假设下,四川421#硅丰水季资本区间为14063-15363元/吨,折盘面价为12463-13763元/吨;云南421#硅资本区间对应下移到12719-14669元/吨,折盘面价为11269-13219元/吨。4月1日工业硅主力合约最低下探至11760元/吨,在悲不雅心理的驱使下,期价仍是下探到西南地区丰水季资本区间。
工业硅期价下方空间或已有限。一是本年云南地区依旧面对干旱问题,丰水季来水情况仍有隐忧。3月22日,水利部针对云南、四川两省运行干旱真贵Ⅳ级救急反馈,并派出责任组赴云南省查验指点抗旱责任。据《云南日报》报说念,铁心3月29日,全省14个州(市)出现不同经过灾情。二是刻下盘面价钱仍是探至西南地区丰水季资本区间,刻下硅企仍是面对较大的分娩压力。铁心4月7日,云南地区仍是有部分硅企因蚀本开启稳重,本就不高的开工率持续下降,SMM云南地区样本硅企周度开工率录得29%,周环比下降9个百分点;四川地区硅企相似承受蚀本,停产硅企尚无复产意愿,SMM四川地区样本硅企周度开工率守护在15%的低位水平。
食品饮料 、 中证白酒 方向我持有的是 招商中证白酒指数C 今天观望不动, 天弘中证食品饮料ETF联接A 今天观望不动。
三、二季度柔顺扭转预期的事件驱动
一季度工业硅的着落行情主要演绎供需宽松与西南地区丰水季资本下移的逻辑。都集近期盘面发扬来看,工业硅期价仍是下探到西南地区丰水季的资本区间,西南硅厂资本下移的逻辑仍是阶段性落地,那么二季度工业硅行情走势的主要矛盾将聚合在供需宽松与高库存的预期能否扭转。
欧博正网现在市集的基准预期是二季度仍然延续供需实足形式。二季度工业硅产量将较一季度进一步擢升,主要受西南地区复产和新增产能投放的影响,揣度环比一季度持续增长8%-10%控制;需求端揣度二季度难有较大改不雅。多晶硅板块依旧孝顺主要需求,但光伏产业链的矛盾主要在于新增产能投放快于末端增速,导致组件、电板片等卑劣家具欺压着落,需要防守光伏链负反馈对硅料分娩的影响;有机硅的需求对地产依赖度较高,从地产高频销售数据看仍弱于往年同时水平,且1-2月份房地产投资增速仍同比下降9%,揣度二季度难见权贵改善;铝合金价钱受宏不雅身分驱动,但举座发扬为价增量减,在金三银四的传统旺季下需求延续蔼然规复。
总体来看,在悲不雅心理的驱动下,工业硅期价已下探到西南丰水季硅企资本区间,下方空间仍是较为有限,行情可能由前期的单边着落转向颤动反弹彩票真人百家乐,前期空单可探究徐徐止盈离场,有采购需求的企业可合营卖出看跌期权镌汰采购资本。后续柔顺供应端是否出现朔方硅厂减产等有助于扭转供需预期的事件驱动。